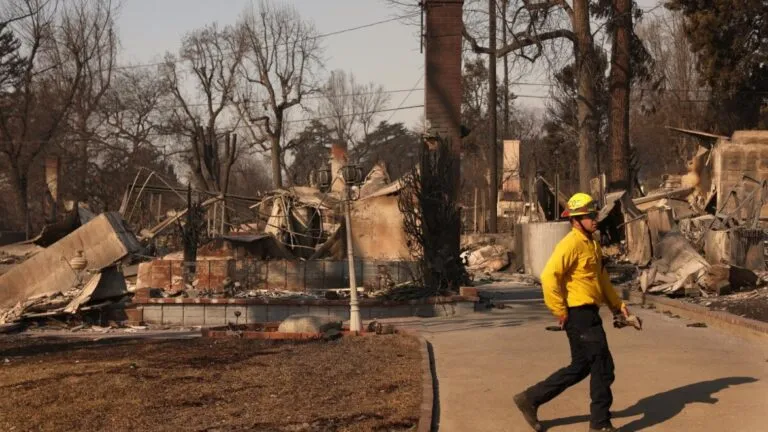
La comisionada electa de seguros de California, Jane Kim, propone transformar el sistema asegurador para destinar más recursos a la prevención de incendios forestales, en lugar de gastos publicitarios y beneficios corporativos. Su planteamiento surge ante el encarecimiento de las pólizas y la retirada de aseguradoras privadas de las zonas con mayor exposición a desastres naturales.
Kim, quien mantiene vínculos políticos con el senador Bernie Sanders, cuestionó que las compañías destinen recursos a anuncios durante el Super Bowl mientras numerosas familias enfrentan dificultades para asegurar sus viviendas.
California busca cambiar el destino de las primas
La propuesta contempla crear un fondo público sin fines de lucro que permita proteger las viviendas contra incendios forestales.
El objetivo consiste en separar esta cobertura de los seguros tradicionales de propietarios y administrar los recursos mediante un esquema orientado a financiar indemnizaciones y medidas preventivas.
Kim considera que las primas deberían contribuir a reducir los riesgos de incendios mediante inversiones en seguridad y protección de las comunidades.
Su planteamiento también cuestiona la distribución de recursos entre indemnizaciones, remuneraciones de ejecutivos, beneficios para accionistas y campañas publicitarias.
La futura funcionaria pretende impulsar cambios en un mercado asegurador de viviendas y automóviles que, según Bloomberg, forma parte de una industria estadounidense valorada en aproximadamente tres billones de dólares.
Los incendios agravan la crisis de cobertura
El aumento de los riesgos climáticos ha complicado la disponibilidad de seguros patrimoniales, especialmente en regiones donde los incendios forestales provocan pérdidas importantes.
Ante esta exposición, algunas aseguradoras han restringido sus operaciones, mientras los propietarios enfrentan primas más elevadas y dificultades para renovar sus contratos.
La propuesta de Kim plantea utilizar parte de los recursos provenientes de las pólizas para fortalecer la prevención, en lugar de concentrar la respuesta financiera únicamente después de los siniestros.
Sin embargo, establecer un fondo público requeriría definir mecanismos de financiamiento, administración y responsabilidad frente a eventuales pérdidas catastróficas.
El proyecto también necesitaría coordinación con legisladores y otros participantes del mercado antes de convertirse en una política operativa.
La futura administración de seguros de California enfrentará así el desafío de ampliar la protección patrimonial sin comprometer la capacidad financiera del sistema para responder ante desastres.