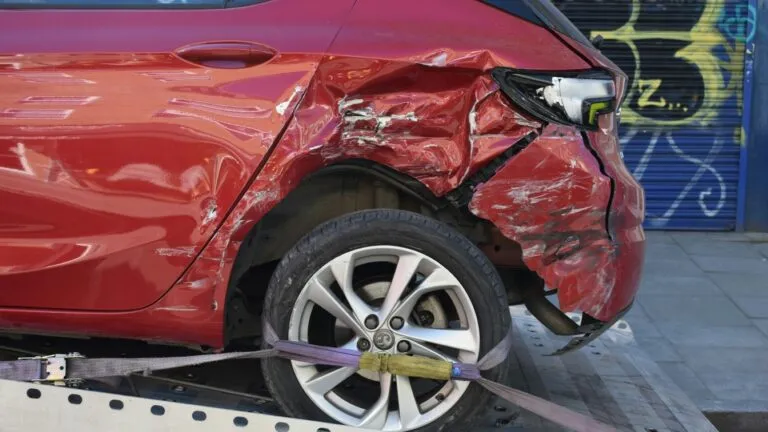
Contratar un seguro de auto no significa que la aseguradora cubrirá todos los gastos después de un accidente. En muchas pólizas, el propietario debe pagar una cantidad conocida como deducible, cuyo monto puede determinar si conviene utilizar la cobertura o asumir directamente el costo de una reparación.
La Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef) recordó que las diferencias entre coberturas, sumas aseguradas y deducibles pueden modificar considerablemente el costo real de una póliza.
Cómo calcular el deducible de un seguro de auto
El deducible representa la participación económica del asegurado cuando ocurre un siniestro cubierto.
Por ejemplo, si una póliza establece un deducible de 5% sobre un valor asegurado de 300,000 pesos, el conductor tendría que aportar 15,000 pesos, siempre que el contrato utilice esa base de cálculo.
Si los daños requieren una reparación de 12,000 pesos, podría resultar innecesario presentar una reclamación, pues el costo sería inferior al deducible.
Sin embargo, las condiciones varían según la aseguradora y el tipo de siniestro.
Condusef distingue tres modalidades principales de cobertura. La básica protege frente a daños ocasionados a terceros; la limitada incorpora generalmente robo total y otros beneficios; mientras la amplia añade protección por daños materiales al vehículo.
Por ello, una póliza económica puede resultar insuficiente si el conductor busca protección para su propio automóvil.
Qué revisar antes de renovar tu póliza
La elección debe considerar tanto la prima anual como la cantidad que el asegurado tendría que desembolsar después de un accidente.
Un deducible más alto puede reducir el costo de determinadas pólizas, pero también aumenta la participación económica del propietario ante un siniestro.
Conviene comparar las condiciones de robo total, daños materiales, responsabilidad civil y asistencia vial.
También resulta importante verificar si la aseguradora utiliza valor comercial o valor convenido para calcular indemnizaciones.
El primero considera la depreciación del vehículo, mientras que el segundo establece una cantidad pactada desde la contratación.
Antes de elegir un seguro de auto, Condusef recomienda comparar distintas opciones mediante su plataforma Revisa, Compara y Decide, considerando las coberturas, los límites de protección y los servicios incluidos.