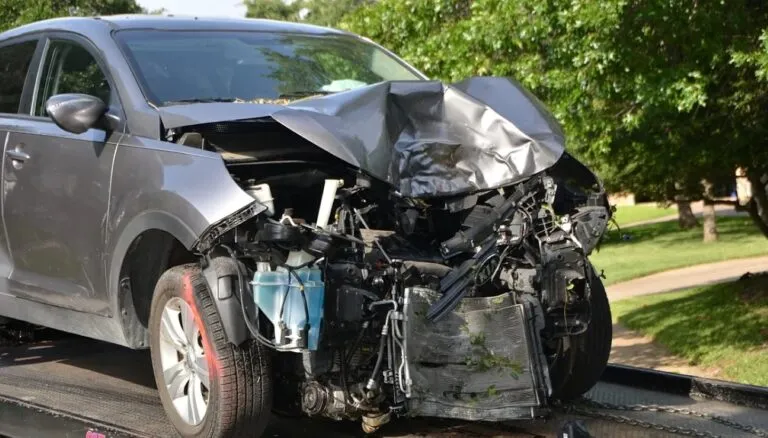
La forma en que una aseguradora clasifica un siniestro puede determinar si existe o no una indemnización. En Nuevo León, usuarios señalan que algunas compañías estarían utilizando interpretaciones contractuales para cambiar la clasificación de robos y accidentes y aplicar exclusiones que terminan en el rechazo de reclamaciones.
Uno de los casos reportados involucra a una empresa transportista de Monterrey y a ANA Seguros. La compañía afectada asegura que una de sus unidades fue robada y posteriormente utilizada para impactar tres vehículos estacionados, una propiedad particular e infraestructura municipal en Santa Catarina.
Aseguradora clasificó el caso como vandalismo
La empresa transportista intentó utilizar una póliza de cobertura amplia que incluía daños materiales, robo total y responsabilidad civil. Sin embargo, ANA Seguros determinó que los daños posteriores al robo correspondían a vandalismo, concepto que aparecía entre las exclusiones de la cobertura.
La transportista cuestionó esta interpretación y sostuvo que los impactos ocurrieron mientras el vehículo era utilizado ilegalmente después del robo. De acuerdo con Info7, la póliza tenía una cobertura de hasta cuatro millones de pesos.
También puedes leer: ¿Quién paga las pensiones del IMSS en México?
Revisar las exclusiones puede evitar sorpresas
El caso pone nuevamente sobre la mesa la importancia de conocer las condiciones generales de una póliza. Tener una cobertura amplia no significa necesariamente que cualquier daño relacionado con un robo o accidente estará cubierto.
También ocurre en un momento de mayores costos para algunos asegurados. Ejemplos analizados por Info7 muestran incrementos de hasta 22 por ciento en determinadas pólizas de autos durante 2026, aunque los ajustes dependen del vehículo, las coberturas y las condiciones de cada renovación.
Para los clientes, documentar correctamente el siniestro, conservar reportes y conocer las exclusiones puede resultar fundamental al presentar una reclamación. Cuando existe desacuerdo sobre la interpretación de una póliza, también es importante solicitar por escrito las razones del rechazo y revisar los mecanismos disponibles para presentar una inconformidad.