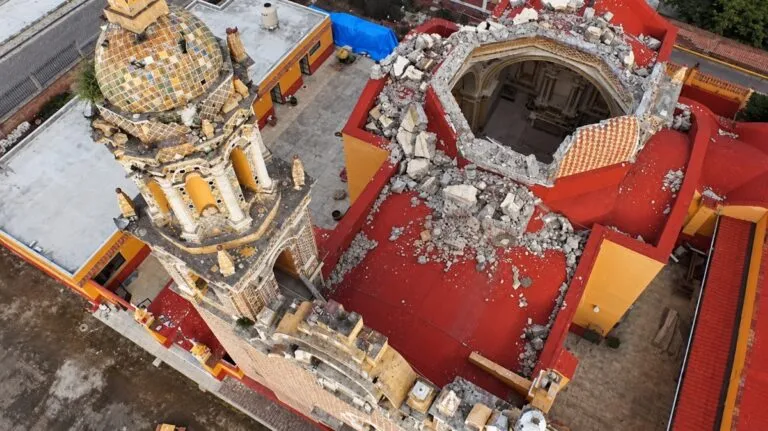
La actividad sísmica mantiene al patrimonio inmobiliario mexicano bajo una amenaza permanente. Aunque la contratación avanzó después del último gran terremoto en la capital, la mayoría de las propiedades continúa sin una protección suficiente. Esta brecha abre oportunidades para aseguradoras e intermediarios.
Las primas del ramo de daños para inmuebles acumularon un crecimiento de 79 porcentaje y superaron 161 mil millones de pesos al cierre de 2025. Sin embargo, una parte importante de esa expansión depende de pólizas vinculadas con créditos hipotecarios y no de decisiones voluntarias.
Seguros de inmuebles mantienen amplio potencial
Los bancos exigen coberturas de daños al otorgar financiamiento hipotecario. No obstante, muchos propietarios cancelan la póliza cuando liquidan el crédito. Además, algunas coberturas protegen principalmente el saldo pendiente con la institución financiera. Por ello, conviene revisar sumas aseguradas, deducibles y exclusiones.
La baja contratación voluntaria deja expuestos hogares, oficinas y pequeños negocios. Asimismo, una póliza adecuada puede cubrir edificio, contenidos, remoción de escombros y gastos extraordinarios. La protección contra terremotos requiere una inclusión expresa y condiciones acordes con la ubicación del inmueble.
Lee también: Seguros catastróficos reducen el impacto de los desastres
Colaboración para ampliar la cobertura
Aseguradoras y bancos pueden facilitar la continuidad de las pólizas después del financiamiento. También resulta conveniente sumar administraciones locales, fraccionamientos y canales digitales. Estas alternativas pueden acercar los seguros de inmuebles a propietarios que desconocen sus alcances.
Por otro lado, el sector necesita explicar la diferencia entre valor comercial, valor de reconstrucción y contenidos asegurados. Una asesoría clara evita coberturas insuficientes y mejora la respuesta financiera después de un siniestro. La prevención también exige construcciones resilientes.
Ciudad de México conserva una penetración total cercana a 17 porcentaje, pese a su elevada exposición sísmica. A escala nacional, el aseguramiento voluntario ronda solamente 7 porcentaje de las viviendas, mientras otro 17 porcentaje depende de compromisos crediticios.